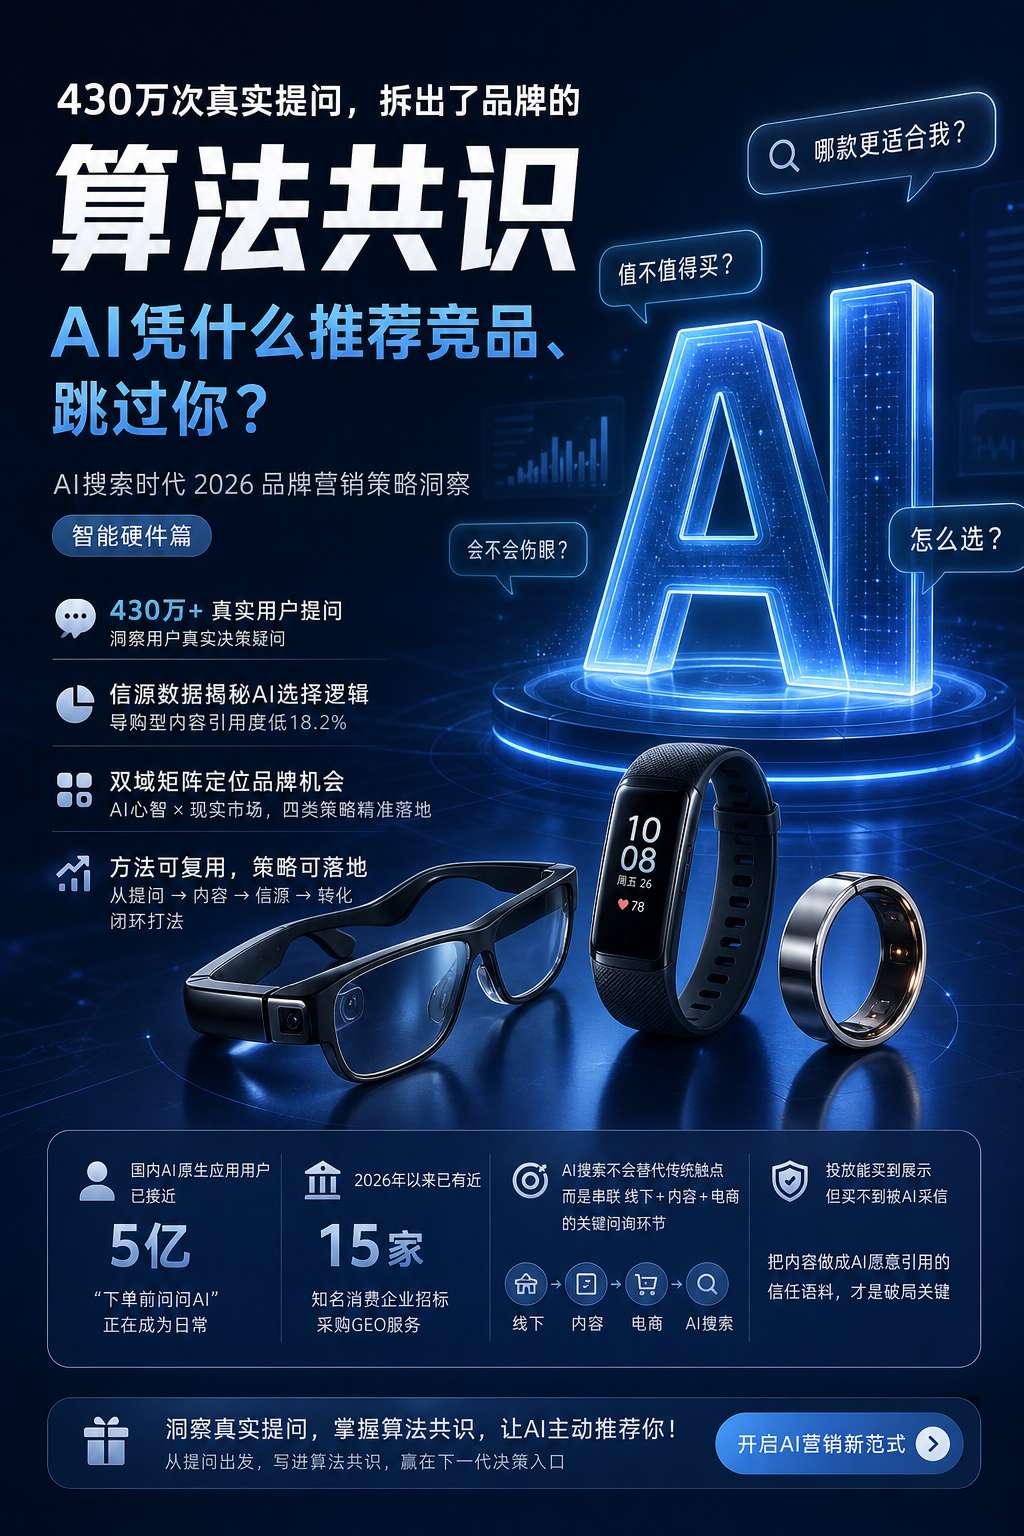
先给你一个反直觉的数字:品牌投得最狠的那类内容——带明确购买导向的导购稿——在”被 AI 引用”这件事上,比基准线低了 18.2% [1][2]。
也就是说,你越把内容写成”卖货”,AI 越不愿意复述你。
这不是观点,是 CBNData 联合 GEO 数据平台 WhatTheyOS,在 2026 年 9 月 15 日发布的《AI 搜索时代 2026 品牌营销策略洞察——智能硬件篇》里,从 430 万次真实用户提问中拆出来的结论 [1][2][5]。
对品牌操盘手来说,这份报告的价值不是”又一条趋势”,而是它第一次把”AI 为什么推荐你、为什么不推荐你”拆成了可观察、可诊断、可复用的数据。下面按”用户怎么问 → 谁被推荐 → AI 信谁的内容 → 你能做什么”讲清楚。
01|AI 搜索不是多了一个渠道,是决策链上多了一个”问询环节”
先把体量摆出来。报告开篇给了一个数字:国内 AI 原生应用用户已接近 5 亿,”下单前问问 AI”正在变成日常动作 [2]。
三重变化在同时发生:用户把搜索与购物行为迁到 AI 端;多个 AI 应用加码电商服务能力;品牌预算开始落地——报告显示,2026 年以来已有近 15 家知名消费企业公开招标采购 GEO 服务,覆盖食品饮料、家电、医药等行业 [2]。
AI 触点跟传统触点不一样的地方在于:它能通过多轮对话,把消费者模糊的选购意图”问”出来,再聚合成结构化回答——事实确认、评价框架、方案匹配。这一步,把消费者的理性决策过程压缩了,也把决策门槛降低了 [2]。
但报告同时给了一个克制的判断:AI 搜索不会替代传统触点。 线下、内容平台、电商平台、AI 搜索四个决策触点将长期共存,共同构成新的营销”常态” [2]。
它不是第五个触点,而是把线下、内容、电商三个触点”串”起来的那个问询环节——用户在哪里看到,都可能回到 AI 这里做最后一次确认 [2]。
这个判断对操盘手很重要:你不必”All in AI 搜索”,但必须补上这一环——因为它是唯一一个”用户主动问、AI 主动答”的触点,也是唯一一个你没法直接花钱买到的曝光位。
投放能买到展示,买不到”被 AI 采信”。
平台侧的基建也在补齐:360 智见、美团 GEO 营销门户、腾讯 Answerbit 等 GEO 平台已相继上线 [6]。供给在增加,说明需求是真实的。
报告的方法论也值得一说:它把”提问—回答—信源”三类数据连成了一条”洞察—诊断—策略”的闭环 [2]。提问数据告诉你用户到底在纠结什么,回答数据告诉你 AI 现在怎么排座次,信源数据告诉你 AI 是读了谁才这么说。三者串起来,品牌才知道自己该改产品、改内容,还是改信源布局。
02|430 万次提问:用户在 AI 面前,问的是”决策题”
报告把 AI 交互沉淀的数据分成三类:提问、回答、信源。第一步看提问 [2]。
报告援引麦肯锡调研:55% 的消费者选购消费电子及家电时会部分、主要或完全使用 AI 搜索,为所列品类最高 [2][3];魔镜数据显示,智能眼镜、智能手环、智能戒指 2026 年上半年线上销售额与销量同比双增 [2][4]。高 AI 渗透叠加高增长,让这三个品类成了观察 AI 搜索的好样本。
WhatTheyOS 数据显示,近三个月这三大品类的用户提问总量超过 430 万次,高频问题里都包含”选购对比”和”产品认知” [5]。同一句”值不值得买”,背后可能是对功能的期待,也可能是对价格、实用性的疑虑——意图不同,说明三个品类站在成熟度的不同起点 [2]。
把三个品类的提问画像摊开看:
智能眼镜(机会在”适不适合我”):2026 年 6—8 月,近视适配相关提问估算超过 23.8 万次;风险侧,视力、辐射、隐私等健康安全顾虑提问超过 32.7 万次,其中考试场景风险提问超过 7.2 万次 [2]。
智能手环(机会在细分人群与体验):女性适配提问量在 8 月超越学生升至人群第一;连接与操作类提问近三月超 14.6 万次;表带选购类超 3.1 万次 [2]。
智能戒指(市场早期,靠三重问题感知价值):价值确认类提问超 5.5 万次,使用方法类超 2.7 万次;”连接不上””如何辨别真假好坏”连续三个月是 TOP 风险问题 [2]。
报告还提到一类容易被忽略的提问——”重庆哪里可以线下试用”——它说明线下触点的需求真实存在,品牌要的不是更炫的线上内容,而是一套能让线上意图落到本地门店的连接机制 [2]。
这套拆法的用法值得注意:报告没有停在”用户关心什么”,而是把所有提问分成偏风险、偏中性、偏机会三类,对应两种动作——拦截风险(排除转化卡点、管理公关风险)、放大机会(升级产品体验、拓展新市场)[2]。
更实用的是它的”提问思维”:与其在会议室里争论”用户到底要什么”,不如去看 AI 里真实的用户原声——那里没有客套,只有赤裸裸的顾虑和对比。把它落成一张表,就是一份现成的选题库和产品需求池。
用户提问不是”舆情素材”,而是一张能直接翻译成选题和产品动作的行动清单。
03|谁被推荐:一张”双域矩阵”,把品牌分成四类
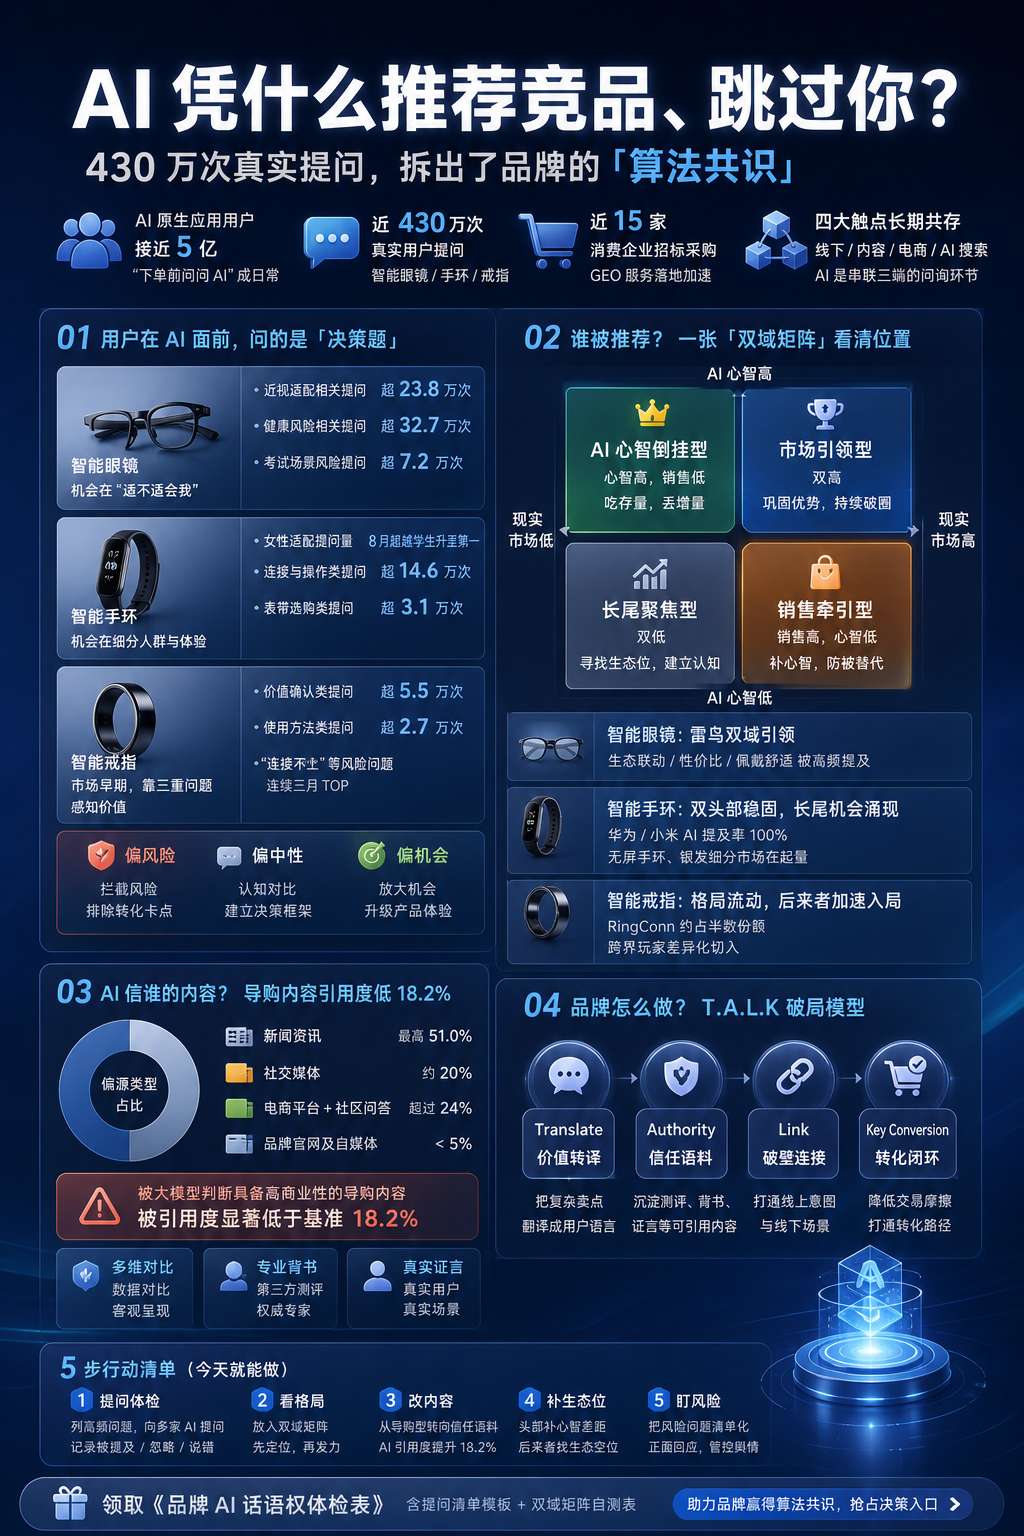
只看 AI 场域的排名是不够的——AI 里被推荐,不等于货架上卖得动。报告为此提出”AI 心智 — 现实市场”双域竞争分析矩阵,把品牌分成四类 [2]:
市场引领型(双高) / AI 心智倒挂型(心智高、销售低) / 销售牵引型(销售高、心智低) / 长尾聚焦型(双低)。 位置不同,营销任务不同 [2]。
四类里,最容易被忽略、也最危险的是”AI 心智倒挂型”:销量还不错,但 AI 被问到”该选哪家”时很少提你。这意味着你正在吃存量、丢增量——现有用户还在买,可新用户的决策入口里已经没有你。反过来,”销售牵引型”虽然当下卖得好,心智却落后于销量,长期同样要补课。
用报告观察到的格局举例:
– 智能眼镜:雷鸟在 8 月同时引领 AI 心智与现实市场;回答里被最高频提到的三大卖点是生态联动、性价比、佩戴舒适 [2]。
– 智能手环:华为、小米已牢牢占据市场双头部,AI 场域提及率均高达 100%;但格局没有固化——WHOOP、佳明 CIRQA、Fitbit 代表的无屏手环在起量,切入银发细分市场的 dido 也验证了长尾空间 [2]。
– 智能戒指:RingConn 占据约半数线上份额;VERTU、鱼跃、追觅等跨界玩家正在加速进入,普遍选择更差异化的切入口 [2]。
这张矩阵真正有用的地方,是它逼你回答一个问题:你在现实市场里是头部,在 AI 的回答里是不是?如果”销售高、心智低”,你的风险不是现在卖不动,而是下一代用户问 AI 时,根本听不到你。
04|AI 到底信谁的内容:信源数据里最扎心的一条
回到最关键的一问:AI 凭什么把竞品排在你前面?报告拆了三大品类的信源类型和高引用内容特征 [2]。
– 新闻资讯是三个品类共同的高频信源;在智能戒指的高频信源中占比达 51.0%,为三品类最高——这是品类早期的典型分布 [2]。
– 智能手环这类成熟品类信源结构更丰富:新闻资讯和社交媒体之外,电商平台与社区问答占比超过 24% [2]。
– 最扎心的一条:被大模型判断具备高商业性的导购内容,被引用度显著低于基准 18.2% [2]。
这里藏着一个核心错位:AI 采信的是多维对比、专业背书与第三方权威,而多数品牌习惯投放的强商业导向内容,恰恰是被算法过滤的那一类 [2]。
为什么导购内容会被过滤?因为大模型在生成回答时,追求的是”可信、可验证、可比较”。一句”我家产品最好”对它没有信息量;一段”第三方实测:A 续航 8 小时、B 续航 6 小时”才是它能直接引用的证据。品牌习惯的”好处罗列”,正好落在它最不采信的那一档。
过去”写得越像广告越好用”,在 AI 搜索场域里是反着来的。
行业内另一份来自 GEO 服务商的实操梳理,把品牌能争取的信源分了层:一级信源是专业垂直平台的测评与产品库,二级是知乎、B 站、电商评价这类”有观点、有对比”的内容,三级才是品牌官网和官方自媒体 [8]。这三层的共同逻辑,和 CBNData 的发现完全一致——AI 更愿意相信”别人怎么说”,而不是”你怎么说”。官网不是没用,而是要先被”结构化改造”,才可能被 AI 有效读取。
报告给的策略不是”另起一条 AI 专属内容线”,而是抓住格局还在流动的窗口期,把品牌本来就在产出的测评、专家背书、用户证言、媒体报道,做成具备被 AI 引用属性的”信任语料” [2]。报告观察到三种打法:
– 雷鸟 io 新品上市时,把内容资产构建放进整合营销目标里,沉淀了大量 AI 高引用偏好的内容;
– Garmin 佳明作为无屏手环后来者,盯住先行者 Whoop 在中国的”订阅制”困境和 Fitbit 在中国市场的生态真空,用佳明运动生态”降维”切入,在生态维度拿到 AI 高推荐;
– OURA 把自己定位成智能戒指的”品类定义者”,借 IPO 期间的三线叙事完成”定义者”身份确认,加固了品牌在 AI 中的心智防线 [2]。
三个案例的共同点:它们都没有去”买一个推荐位”,而是把内容本身做成了 AI 愿意引用的证据。
05|总结:把这份报告变成一张可转发的自测清单
报告把智能硬件品牌的营销困境归纳成四大痛点——知识的”诅咒”、信任滑坡、缺少连接、交易摩擦力高,并对应给出 T.A.L.K 模型:价值转译(Translate)、信任语料(Authority)、破壁连接(Link)、转化闭环(Key Conversion)[2]。
落到日常,我把它翻译成 5 个今天就能做的动作(可截图保存)。顺序别反——先看真实提问,再定内容,最后才谈投放:
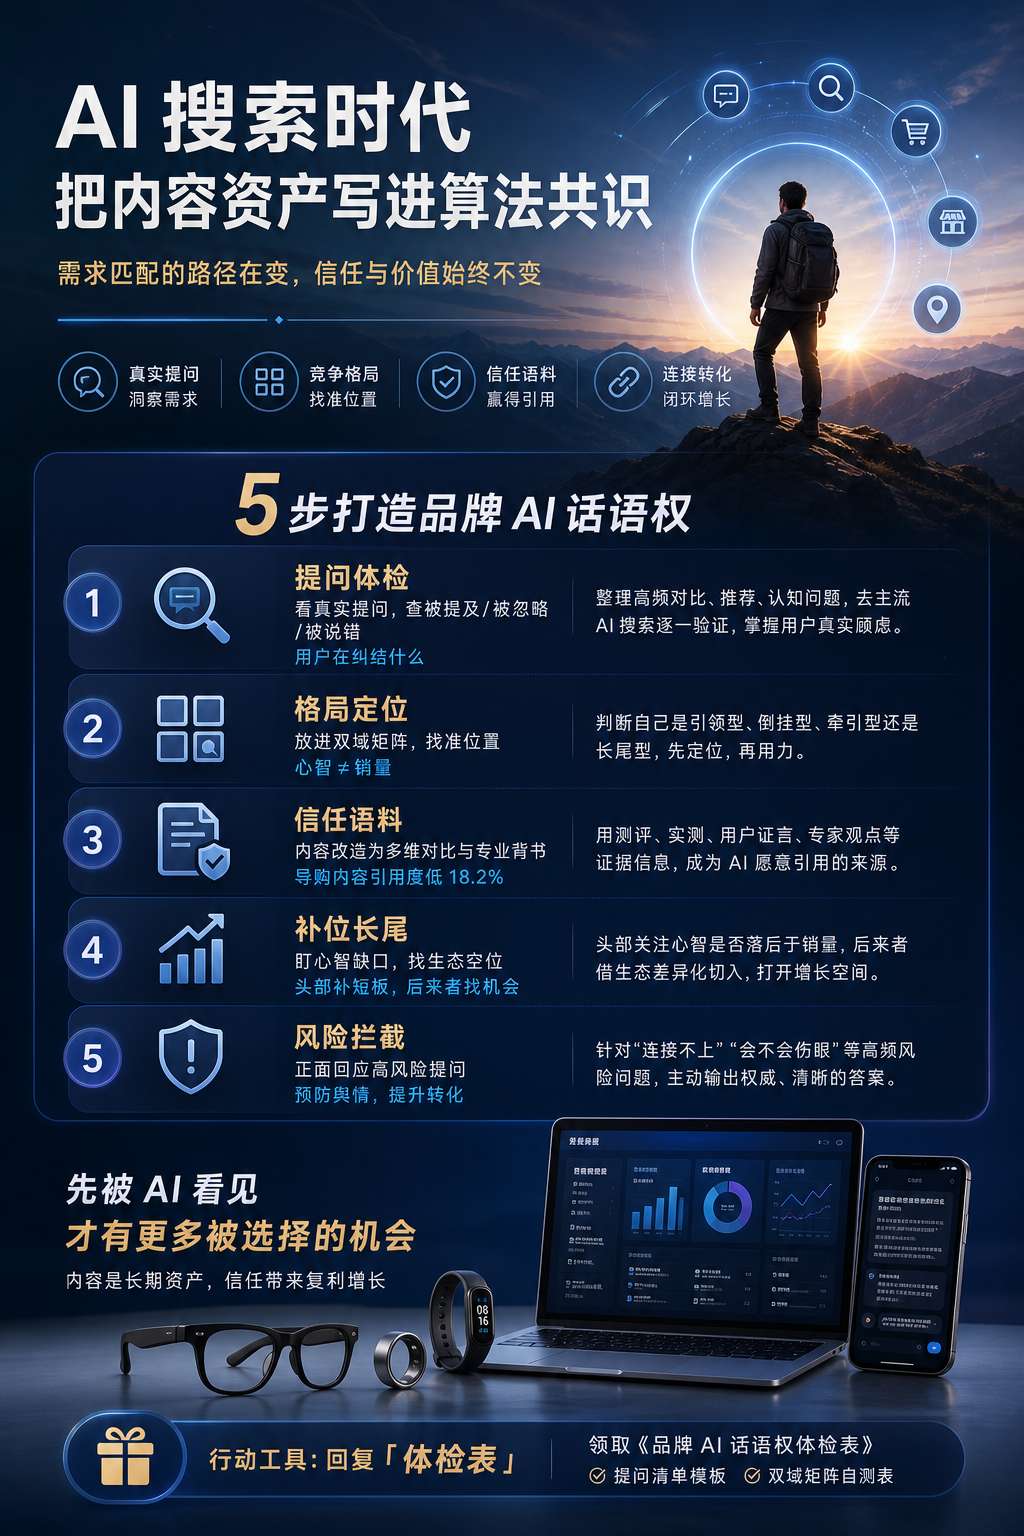
一、先做一次”提问体检”。 把你自己品类的高频问题列出来(对比类、推荐类、认知类各 20—30 条),再去豆包、千问、元宝、DeepSeek 里逐个问,记录你的品牌”被提及 / 被忽略 / 被说错” [2]。
二、看格局,不只看排名。 把你的品牌放进”AI 心智 × 现实市场”四象限,先判断自己是倒挂型还是牵引型,再决定补哪一头 [2]。先定位,再用力,才不会把钱花在错的地方。
三、把投放内容改成”信任语料”。 同一批素材,优先做成多维对比、第三方测评、真实用户证言,而不是单方好处罗列——导购型的强商业内容,AI 引用度天然低 18.2% [2]。
四、补长尾与生态位。 头部品牌盯”心智是否落后于销量”,后来者去找先行者没覆盖的生态空位(参考 Garmin 的思路)[2]。
五、盯住风险提问。 把”连接不上””会不会伤眼””真假怎么辨”这类问题,当成必须用内容正面回应的清单,而不是等它发酵 [2]。
这五步的共同点,是把”内容”从一次性的投放物料,改成可持续被检索、被引用的资产——这也正是这套打法能”复利”的原因。
写在最后
这份报告有一个很克制的立场值得记住:AI 搜索时代的营销,变的是需求匹配与事实求证的决策路径,不变的是人性底色与商业逻辑 [2]。
智能硬件只是这场变化的一个切面。所有”认知门槛高、需要复杂信息转译”的赛道——护肤、家电、母婴、B 端设备——都会经历同一件事:用户不再只听你说,而是先去问 AI,AI 再去翻别人怎么评价你。
对中小企业尤其如此。你未必有几十个品牌、上百个市场要统一管理,但你一定有一个”用户会去问 AI”的品类。比起追一条热搜,先把”被问到时有答案、且答案准”这件事做扎实,性价比高得多。
我们自己的后台也在印证同一件事:近 30 天搜一搜占比从 8.7% 一路升到 43.8%,成为第一大来源,而推荐退潮后几乎归零 [7]。搜索能撑盘,推荐只能脉冲。
最后提醒一句边界:报告的数据来自智能硬件三个品类,结论不能机械照搬到所有行业 [2]。但它给的方法是可迁移的——先看真实提问,再看竞争格局,最后回到自己的内容资产。无论卖什么,这套”从提问出发”的顺序都不会错。
窗口还在流动的时候,正是把内容资产写进”算法共识”的最好时机。
(后台回复关键词”体检表“,可领取一份《品牌 AI 话语权体检表》,含提问清单模板 + 双域矩阵自测表。)
引用与参考资料:
[1] CBNData《AI 搜索时代:2026 品牌营销策略洞察——智能硬件篇》报告详情页,2026-09-15。https://m.cbndata.com/report/3365/detail
[2] 第一财经商业数据中心(CBNData)《AI 搜索时代,品牌如何在”算法共识”里赢得先机?》,2026-09-15,网易号。https://www.163.com/dy/article/L6TAJEQA051998O7.html
[3] 麦肯锡调研数据(转引自 [2]):55% 的消费者选购消费电子及家电时会部分、主要或完全使用 AI 搜索。
[4] 魔镜数据(转引自 [2]):智能眼镜、智能手环、智能戒指 2026 年上半年线上销售额与销量同比双增。
[5] WhatTheyOS 数据(转引自 [2]):三大品类近三月用户相关提问总量超 430 万次。
[6] 《百度加码 GEO:Hogee 被曝新增”品牌声量优化 Agent”》,2026-09-09,含 360 智见、美团 GEO 门户、腾讯 Answerbit 等 GEO 平台时间线。https://www.chooseai.net/news/6638/
[7] meitAI 公众号 30 天经营数据深度分析报告(2026.08.11—09.10),内部数据文件 `08_data/tendency_1782904324_1789038724.xls` 解析。
[8] 《3C 快消品行业 GEO 适配深度报告:从”参数竞赛”到”AI 可信推荐”》,艾奇在线,2026-09-10(行业服务商方法论,信源分层部分仅作实践参考)。https://27sem.com/article/23650
免责声明:
本文基于公开报告与媒体报道整理,第三方研究机构(CBNData、WhatTheyOS、麦肯锡、魔镜等)的数据与观点均已标注来源,仅作行业分析与信息分享,不构成任何投资建议或效果承诺。报告中的案例与数据为报告方口径,实际效果因品牌、品类、平台与执行而异。文中引用的品牌与机构名称仅用于客观描述,不构成对其的评价或背书。若有信息偏差,欢迎指正。