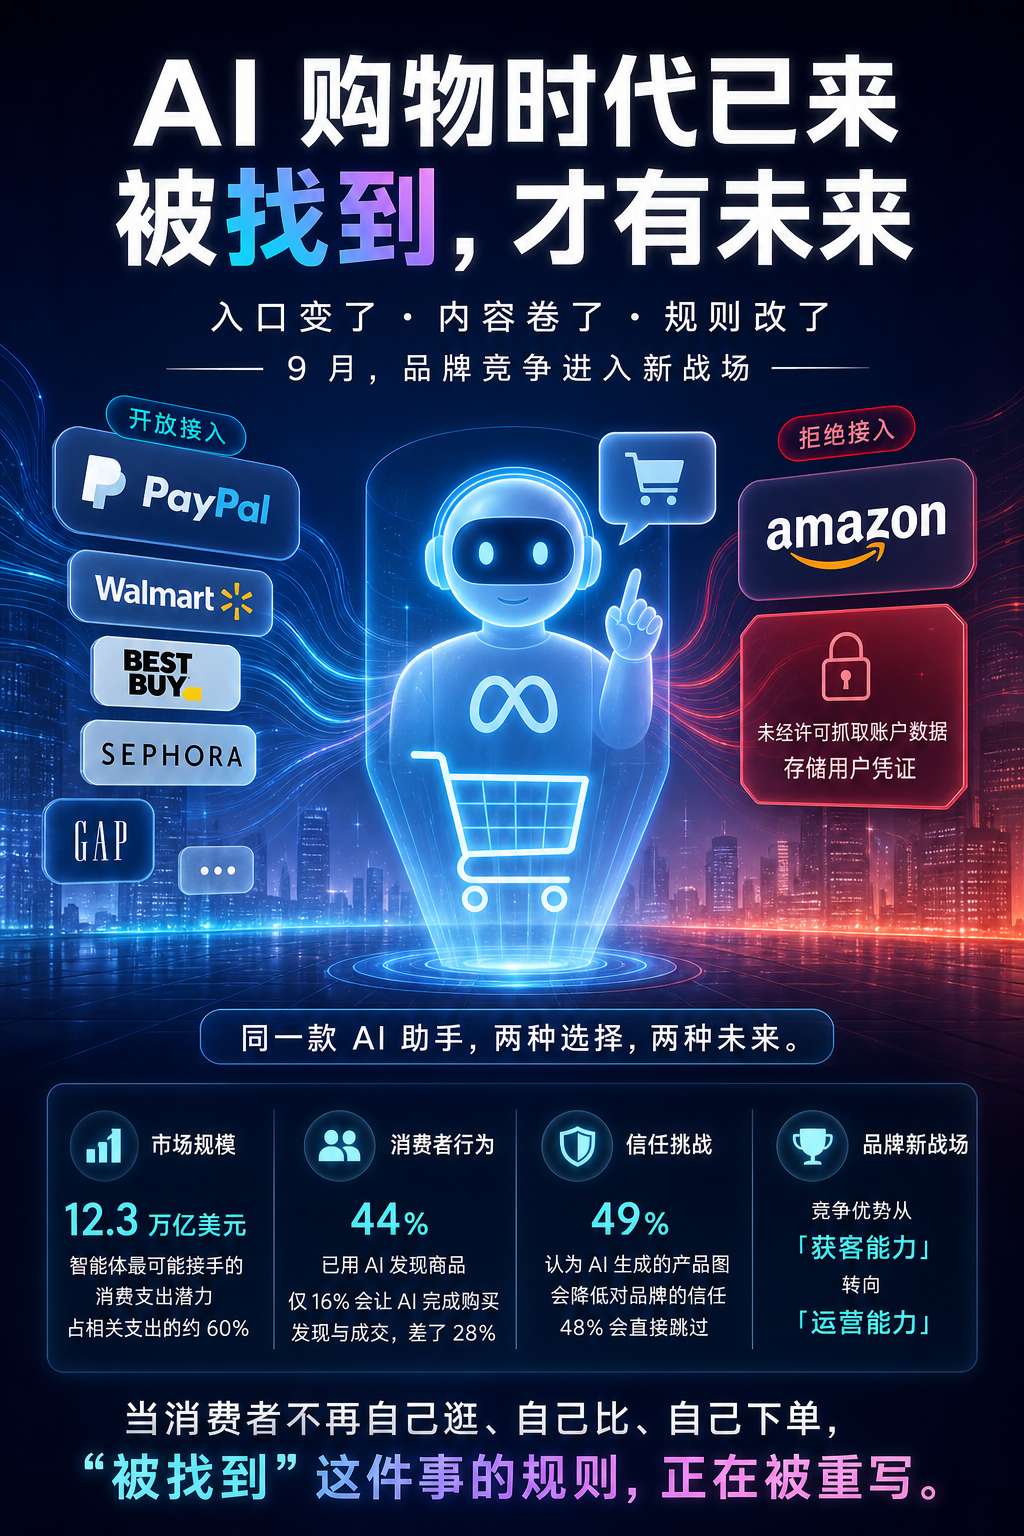
9 月 25 日,PayPal 宣布把全球商户网络,向 Meta 的 AI 助手 Muse 开放。
而就在几天前,亚马逊刚刚把同一个 Muse 挡在了自家购物站之外,理由是未经许可抓取账户数据、存储用户凭证。[6]
同一款 AI 助手,两家零售巨头,做出了完全相反的选择。这不是口味差异,而是两种判断:AI 助手到底是”要做的事”,还是”要挡的事”。
9 月,这样的分叉不断出现。这一篇复盘,只挑 9 月最值得记住的四个案例和一组榜单,讲清一件事——
当消费者不再自己逛、自己比、自己下单,”被找到”这件事的规则,正在被重写。
01|入口变了:AI 不只在推荐,开始替用户下单
先看一条时间线。9 月 8 日,Meta 的 AI 助手 Muse 在美国上线;到 9 月 25 日,累计下载已超过 340 万次。[6]
9 月 24 日的 Meta Connect 上,Meta 宣布沃尔玛、百思买、丝芙兰、GAP、Dick’s、Wayfair 等零售商接入 Muse,另有 Spotify、OpenTable、Plaid、Ticketmaster 等服务;第二天,PayPal 把自己的全球商户网络也向它敞开。扎克伯格证实:Meta 长期会对 Muse 完成的交易抽取佣金。[6]
Muse 和聊天机器人最大的区别只有一句:前者回答问题,后者替人办事。
这不是 Meta 一家的动作。9 月 24 日,高盛发布了一份关于”智能体商业(Agentic Commerce)”的跨行业报告,给出几个关键数字:[3][4]
美国有约 2.6 万亿美元支出,属于”智能体最容易接手”的类目;把中等可能性类目也算进来,合计约 12.3 万亿美元,占相关支出的约 60%。[4]
约 44% 的网购者已经在用 AI 工具发现商品,42% 用 AI 比价,但真正让 AI 完成购买的只有 16%。[4]
发现和成交之间,还隔着二十多个百分点。这段差距,就是品牌接下来要抢的位置——问题不再是”要不要出现在 AI 里”,而是”能不能从 AI 的候选名单,走到最后的结算”。
高盛还给出一个更值得记住的判断:智能体商业会把竞争优势,从”获客能力”慢慢推向”运营能力”。[4] 高盛研究团队也把”如何变现”列为智能体的关键考题,认为广告与订阅最可能。[7] 换句话说,能不能被 AI 二次选中,靠的不再是投了多少广告,而是第一单有没有按时、完整、如实地送到。
9 月 25 日,Google 推出基于 Gemini 3.8 Live 的”Live Avatar”——品牌可以定制能听、能看、能对话的 AI 虚拟角色,用 SynthID 水印标注,目前以企业白名单方式提供。[13] 广告单元,正在变成一段对话。
02|内容工厂全速开动,撞上”49% 的不信任”
9 月,内容侧是另一幅景象。
雀巢把大中华区的 AI 内容运营交给 WPP,设计年产能超过 3.5 万件内容,接近每天 100 件;电通在班加罗尔新设 Performance Studio,目标月产 1000 件以上创意素材。行业正在把”内容生产”改造成一条持续运转的产线。[12]
但消费者给出的信号,恰好相反。
VML 第 10 期《Future Shopper》调查覆盖 17 国、2.8 万名消费者,9 月 21 日发布,几组数据放在一起很有冲击力:[1][2]
82% 的消费者用过 AI;但 49% 说,AI 生成的产品图会降低他们对品牌的信任;48% 会直接跳过疑似 AI 生成的内容。[1]
58% 会在下单前交叉核对 AI 给出的推荐;53% 担心 AI 购物工具”谁给钱谁上”;33% 明确表示,不会允许 AI 替自己下单。[1]
这里要避免一个误读:消费者不是反 AI。同一份调查里,50% 的人宁愿直接告诉 AI 自己想要什么、然后拿现成选项,而不是自己翻好几个网站。[1] 他们反对的是”AI 生成的低质内容”,不是 AI 本身。
AI 解决的是产能瓶颈,不是注意力瓶颈。 当每个品牌都能日产上百件内容,”能生产”就不再是优势,”值得被看”才是。
还有一个细节:传统创作者的购买影响力同比从 15% 降到 13%,而”家人朋友”仍是最被信任的购买建议来源。[1] 产能过剩的时代,信任反而在收窄。
03|榜单里的真相:AI 给的不是第一名,是一张候选名单
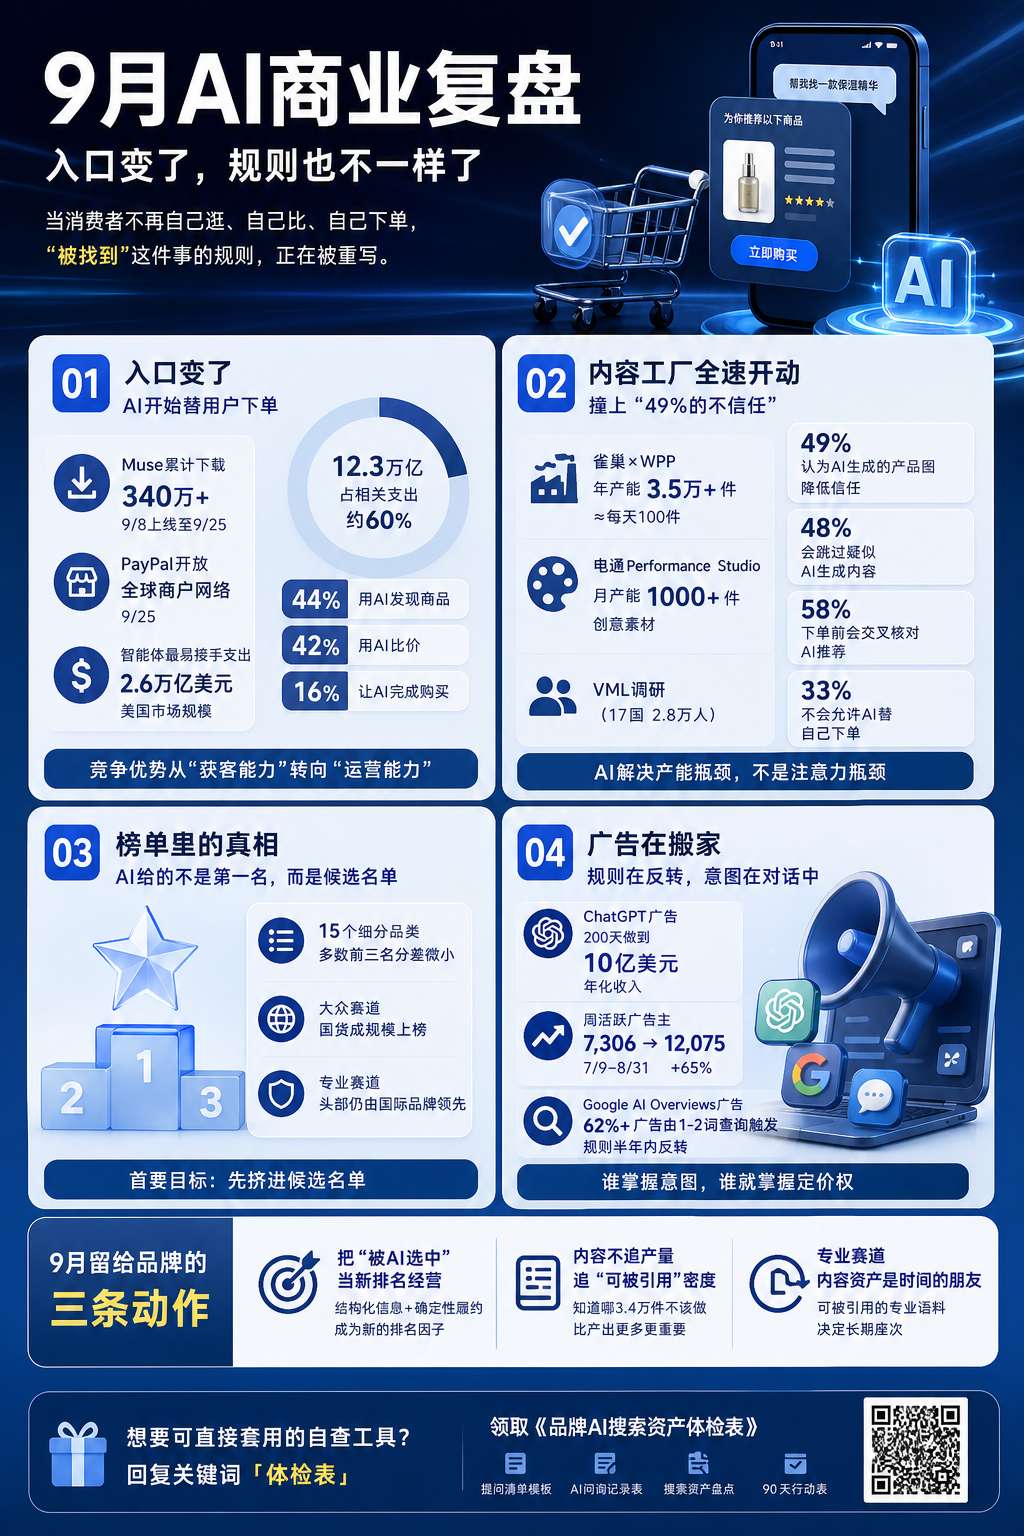
把目光拉回国内。9 月 23 日,新榜智汇发布”8 月品牌 AI 推荐榜(下)”,覆盖护肤、医疗健康、母婴、教育、房产 5 大行业、15 个细分品类,监测豆包、DeepSeek、元宝、千问、百度 AI 等主流平台。[8]
它用的指标叫”能见度指数”,由两个维度合成:一是品牌被提及的频率,二是首次被提及的位置(首句权重最高)。[8]
这份榜单最有价值的地方不是”谁第一”,而是它暴露了一个规律:
AI 给出的从来不是唯一答案,而是一份候选名单。 15 个品类里,多数赛道的前三名分差小到可以忽略——奶粉前三名最大分差只有 7.6 分,商业写字楼租赁 2.2 分,商品房 12.9 分,国际学校 13.6 分;真正断层领跑的只有极少数,比如搬家(领先第二名 70 分)、面膜(领先 158.6 分)。[8]
对能见度较低的品牌,含义很直接:首要目标不是抢第一,而是先挤进这份名单。 一旦进榜,第一名和第几名之间的曝光差距其实很小。
另一个规律更贴近我们一直在讲的事:
– 大众赛道(护肤套装、面膜、奶粉、纸尿裤)里,国货已经成规模上榜;面膜前十国货占 8 席,护肤品套装榜首是百雀羚(842 分),面膜榜首是薇诺娜(883.5 分)。[8]
– 高信任门槛的赛道(种植牙、功效精华),头部仍被国际品牌占着:种植牙前三名全部是国际种植体品牌(榜首 Straumann 926.2 分),精华液榜首是修丽可(786.3 分)。[8]
榜单给出的解释是:“大众赛道拼当下的内容密度,专业赛道拼过去的内容存量。”[8]
翻译成操盘动作就是:在快消品类,靠持续、高频、结构化的内容就能挤进候选;在专业品类,AI 更依赖品牌多年沉淀的、可被引用的专业语料——这不是一两次投放能追上的,只能靠长期的内容资产。
04|广告在搬家:ChatGPT 广告 200 天做到 10 亿美元,规则却在反转
9 月,广告侧的迁移同样密集。
OpenAI 的 ChatGPT 广告,从 2 月试点起,不到 200 天就做到了 10 亿美元的年化收入;9 月 24 日起,它一次性扩张到印尼、马来西亚、菲律宾、新加坡、泰国、越南和台湾 7 个市场,公开覆盖的市场数超过 60 个,并开放自助投放。[9] 电通同日被列为东南亚与台湾的 OpenAI 广告首发合作伙伴。[10]
第三方监测也印证了这条通道正在被快速填满。Adthena 9 月的月度数据脉冲显示,ChatGPT 广告的周活跃广告主数量,从 7 月 9 日那一周的 7,306 家,涨到 8 月 31 日的 12,075 家,涨幅约 65%,期间峰值一度达到 13,009 家。[11]
但真正反直觉的,是另一条数据。
Adthena 发现,Google AI Overviews 里的付费广告位,现在主要由”1–2 个词”的短查询触发——美国市场 62.9% 的广告出现来自 1–2 词查询,欧盟 62.4%,亚洲 74.4%。[11] 这直接修改了同一家机构 4 月的结论:当时它说,超过 60% 的 AI 摘要广告出现在”3–4 个词”的查询里,并据此反驳”AI 搜索是长尾现象”这一行业常识。[11]
同一批数据,半年内给出了相反的答案。这说明:生成式搜索的”规则”本身还在剧烈变动,任何一条”最佳实践”,保质期可能只有几个月。
所以 9 月广告侧的真正问题,不是”要不要上 ChatGPT 广告”,而是:当购买意图从搜索框搬进对话框,谁掌握意图,谁就掌握定价权。 能带走的动作只有一个——让商品与品牌信息足够结构化、足够准确,无论入口是搜索、AI 摘要还是智能体,都能被机器读懂、被反复选中。
总结|9 月留给品牌的三条动作
把四个案例和一组榜单放在一起,9 月其实只说了三件事:
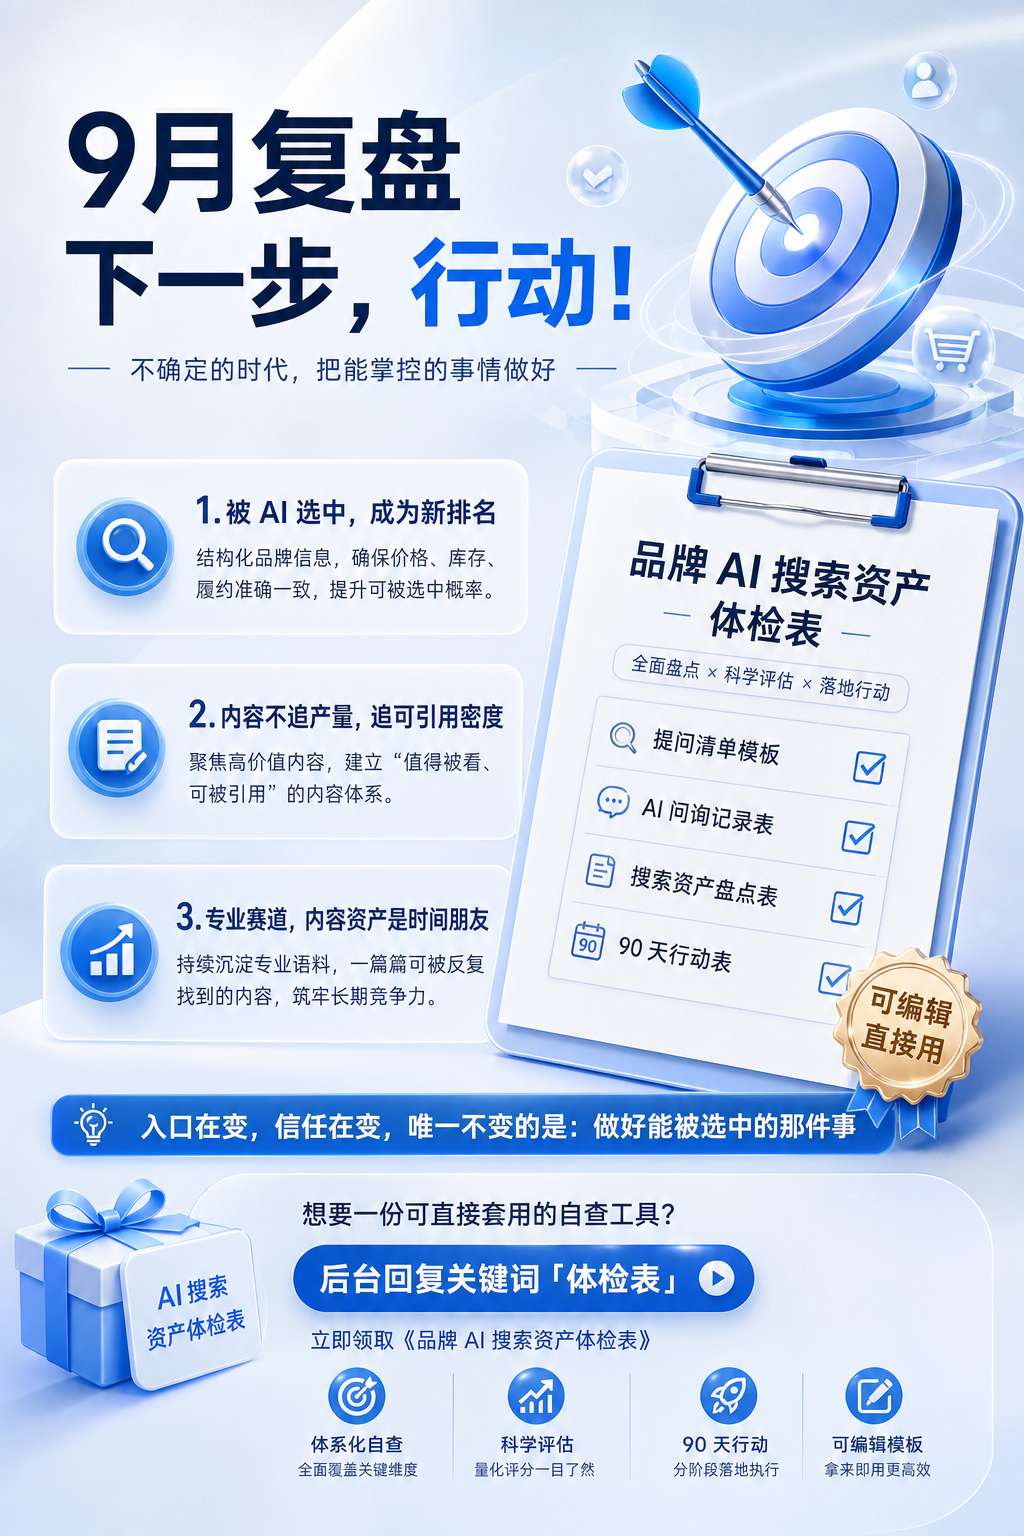
一、把”被 AI 选中”当成一门新的排名来经营。 入口正在从搜索框搬进对话框,而 AI 比较商品的依据,是价格、库存、配送速度和一致性。[4] 品牌信息的结构化程度、履约的确定性,正在变成新的”排名因子”。
二、内容不追产量,追”可被引用”的密度。 当年产能动辄 3.5 万件,[12] 而 48% 的消费者会跳过疑似 AI 内容,[1] 胜出的不会是”产得最多”的品牌,而是”知道哪 3.4 万件不该做”的品牌。
三、在专业赛道,内容资产是时间的朋友。 大众赛道能靠当下的内容密度冲榜,专业赛道的座次,由过去积累的可被引用语料决定。[8] 这件事没有捷径,只能靠一篇一篇能被反复找到的内容去攒。
写在最后
9 月最有意思的,不是又多了几个 AI 工具,而是”消费者怎么找到品牌”这件事,被从根上动了一下。
搜索框里的排名还能靠优化去争;对话框里的推荐,靠的是你过去有没有把话说清楚、说准确、说完整。
下一期(下),我们会把 9 月的方法论线索收拢成一份”品牌搜索资产账本”,看看这一个月哪些动作真正沉淀了下来。
想要一份能直接动手用的自查工具?文末见。
想要一份可直接套用的自查工具? 后台回复关键词「体检表」,领取《品牌 AI 搜索资产体检表》(含提问清单模板、AI 问询记录表、搜索资产盘点与 90 天行动表,可编辑)。
引用与参考资料:
1. VML《Future Shopper 2026》第 10 期(28,000 名消费者 / 17 国,2026-09-21 发布):82% 用过 AI;58% 购前核对 AI 推荐;49% 称 AI 产品图降低信任;48% 跳过疑似 AI 内容;53% 担心 AI 购物工具受商业影响;33% 不允许 AI 代下单;44% 认为搜索质量下降;51% 消费发生在线上;创作者影响力 15%→13%。Marketing-Interactive, 2026-09-22。https://www.marketing-interactive.com/retailers-face-growing-disconnect-as-shoppers-prioritise-value-over-ai
2. Thrūmos,《Business AI Outpaces Consumers as Trust Gap Widens, VML 2026 Report Finds》,2026-09-21。https://www.thrumos.com/insights/business-ai-adoption-outpaces-consumers-trust-gap-vml-2026-report
3. Goldman Sachs《Entering the Agentic AI Era for the Commerce Landscape》报告摘要,Finvaulta,2026-09-24(美国高可能性类目约 2.6 万亿美元;44% 网购者用 AI 发现商品)。https://finvaulta.com/research/goldman-sachs/entering-the-agentic-ai-era-for-the-commerce-landscape-2026-09-24
4. 智通财经《AI 开始帮用户们执行”搜商品到决策,再到最终下单”!高盛拆解 2.6 万亿美元消费机遇,圈出 18 位潜在赢家》,凤凰网大风号,2026-09-26(42% 用 AI 比价、仅 16% 用 AI 完成购买;高/中可能性类目合计约 12.3 万亿美元、约占 60%;优势由获客转向运营效率;GEO 营销)。https://feng.ifeng.com/c/8wjW0I3K4Jz
5. Business Today,《AI agents are coming for every day tasks: What Goldman Sachs sees for the next AI growth wave》,2026-09-20。https://www.businesstoday.in/technology/artificial-intelligence/story/ai-agents-are-coming-for-every-day-tasks-what-goldman-sachs-sees-for-the-next-ai-growth-wave-556623-2026-09-20
6. 钛媒体 / AGI-Signal《Meta 已经想清楚 Muse 靠什么赚钱》,2026-09-26(Muse 9/8 上线、累计下载超 340 万次;9/24 Connect 接入沃尔玛、百思买、丝芙兰、GAP 等;9/25 PayPal 接入;亚马逊封禁 Muse;扎克伯格证实将对交易抽佣)。https://news.marsbit.co/20260926075710379890.html
7. Business Insider,《Goldman Says AI Agents Face a Crucial Test: Making Money》,2026-09-22。https://www.businessinsider.com/meta-muse-ai-agent-how-ai-agents-make-money-goldman-2026-9
8. 新榜智汇《品牌营销人,这份榜单一定要看!》——8 月品牌 AI 推荐榜(下),2026-09-23(能见度指数;监测豆包/DeepSeek/元宝/千问/百度 AI;15 个细分品类;前三名分差;大众赛道 vs 专业赛道)。https://www.newrank.cn/article/detail/34764
9. MARKETECH APAC,《OpenAI brings ChatGPT Ads to SEA, Taiwan; opening self-serve access to smaller businesses》,2026-09-24(扩张至 7 个亚洲市场、覆盖超 60 国;不足 200 天达 10 亿美元年化收入)。https://marketech-apac.com/openai-brings-chatgpt-ads-to-sea-taiwan-opening-self-serve-access-to-smaller-businesses/
10. Dentsu,《Dentsu named launch partner for OpenAI Ads in Southeast Asia and Taiwan》,2026-09-24。https://www.dentsu.com/sg/en/our-news/dentsu-named-launch-partner-for-openai-ads-in-southeast-asia-and-taiwan
11. PPC Land,《Adthena: ChatGPT advertisers gain 65% as AI Overview queries shrink》,2026-09-25(周广告主 7,306→12,075、约 +65%、峰值 13,009;AI Overview 广告由 3–4 词反转为 1–2 词主导,美国 62.9%、欧盟 62.4%、亚洲 74.4%)。https://ppc.land/adthena-chatgpt-advertisers-gain-65-as-ai-overview-queries-shrink/
12. Marketing Magazine Asia,《Nestlé And Dentsu Push AI Content As VML Finds Consumer Resistance》,2026-09-24(雀巢 × WPP 大中华区年产能超 3.5 万件;电通班加罗尔 Performance Studio 月产 1000+ 素材)。https://marketingmagazineasia.com/nestle-and-dentsu-push-ai-content-as-vml-finds-consumer-resistance/
13. 商傳媒《Google 推 AI 虛擬分身 Live Avatar 廣告業迎互動新模式》,2026-09-26(基于 Gemini 3.8 Live;SynthID 水印;企业白名单)。https://sunmedia.tw/news/technology/1790376441-Google%20%E6%8E%A8%20AI%20%E8%99%9B%E6%93%AC%E5%88%86%E8%BA%AB%20Live%20Avatar%20%E5%BB%A3%E5%91%8A%E6%A5%AD%E8%BF%8E%E4%BA%92%E5%8B%95%E6%96%B0%E6%A8%A1%E5%BC%8F
免责声明:
本文所引数据与观点均来自公开渠道,并尽量标注来源,供行业交流参考,不构成任何投资、法律或经营决策建议。第三方平台规则、数据口径与统计方式可能随时调整,具体数据请以各平台官方发布为准。文中涉及的公司、产品名称与商标归各自权利人所有。若文中信息存在疏漏或更新,欢迎指正。