一年 3.5 万件内容,是什么概念?
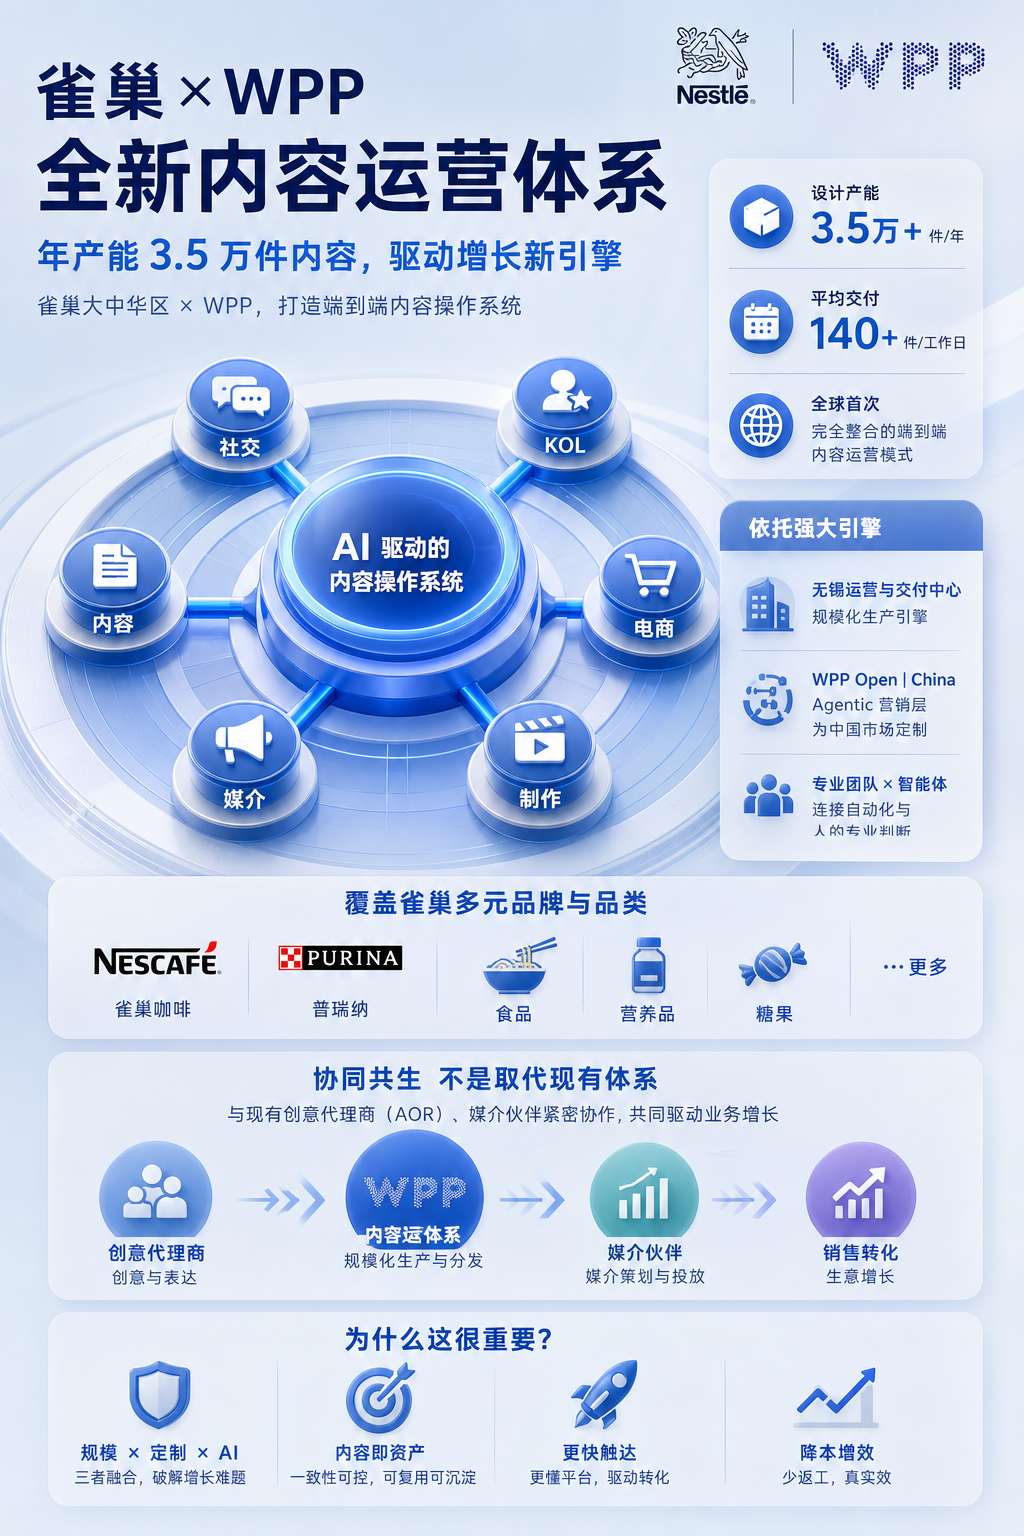
按一年 250 个工作日算,平均每个工作日,要交付并分发约 140 件内容。
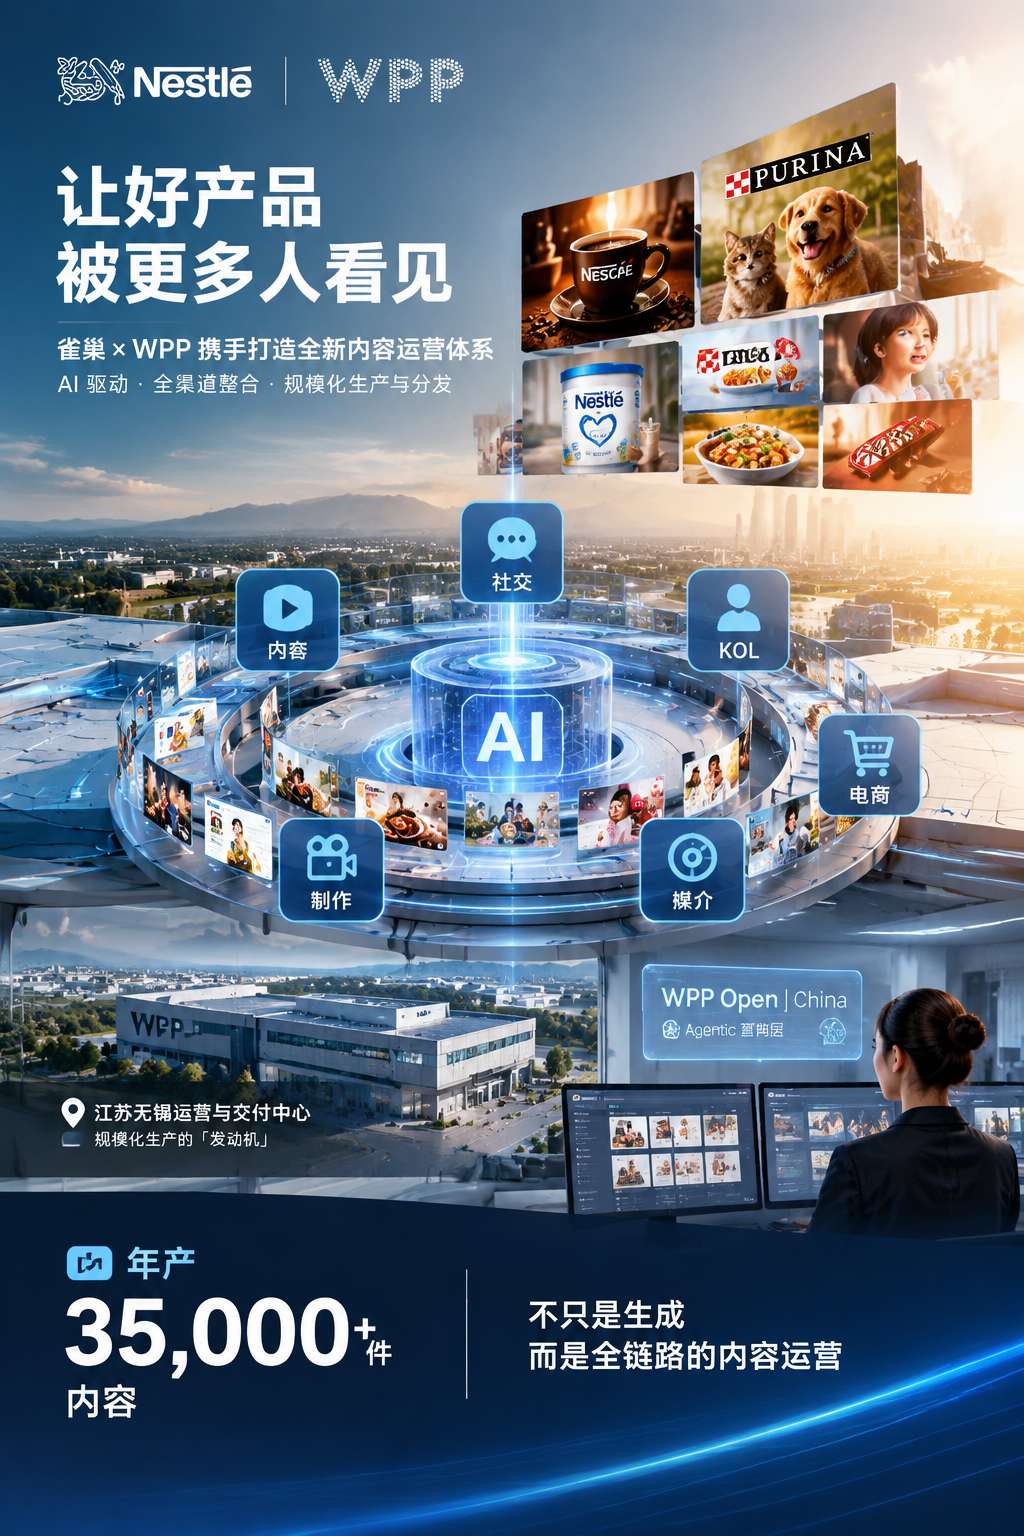
2026 年 9 月 22 日,WPP 宣布赢得雀巢大中华区的整合内容业务:为雀巢咖啡、普瑞纳,以及食品、营养品、糖果等全线品牌,搭建并运营一套全新的「端到端内容运营体系」,设计产能是每年生产并部署超过 3.5 万件内容 [1][2]。
但这场比稿真正抢的东西,比数字更值得琢磨。据《现代广告》报道,多家代理商竞争的并不只是「谁来做内容」,而是「谁来搭雀巢的内容操作系统」[2]。
这是雀巢在全球第一次建立完全整合的端到端内容运营模型 [1][3]。对做品牌的人来说,它第一次把一件事说透了:
AI 做内容,真正的战场不在「生成」,而在「运营」。
01|发生了什么:一个品牌把内容生产「收进了一套系统」
先把可确证的事实摆齐。综合 WPP 官方通稿与《现代广告》、ContentGrip、MediaPost、MARKETECH APAC、Campaign Brief Asia 的报道 [1][2][3][4][5][6]:
– 能力范围:把社交、内容、KOL、电商、媒介、制作六大能力整合进一套 AI 驱动的「spoke-and-hub(辐条—枢纽)」模式,做内容的生产与分发 [1][2][5]。
– 物理引擎:依托 WPP 位于江苏无锡的运营与交付中心,作为规模化生产的「发动机」[1][2]。
– 技术底座:由 WPP Open | China 提供 agentic(智能体)营销层,针对中国数字、媒介、社交与电商环境做了定制 [1][3]。
– 覆盖品牌:雀巢咖啡、普瑞纳,以及食品、营养品、糖果等品类 [1][5]。
– 与现有体系的关系:WPP 不取代雀巢现有的代理商体系,而是与现有创意代理商(AOR)和媒介伙伴协作,保证品牌一致性并推动重点平台的销售转化 [1][4][6]。
有几组数字值得单独记下来:
这套模型的设计产能:每年生产并部署超过 3.5 万件内容,含大量 Campaign 素材与平台定制内容形式。[1][4]
这是雀巢在全球市场第一次建立「完全整合的端到端内容运营模式」。[1][3]
该委任经过多家代理商参与的竞争性比稿后确定。[1][5]
把这几条拼起来,它的真实含义是:雀巢不是买了一个「更能写稿的 AI」,而是重组了「内容这件事在公司里怎么流转」。 生成工具只是其中一块,被摆到了「运营层」的位置上。
02|为什么这么做:AI、规模、定制化,三件事不能各管各的
要理解雀巢为什么现在出手,先看它自己怎么定义问题。
雀巢大中华区 CMO Allen Cai 把这次挑战概括成一个交叉点:AI、规模与定制化 [1][3]。
这个说法值得多停一秒,因为三者其实互相牵制:规模上去、定制化跟不上,产出就是一堆通用货;定制化想做好、却没有共享的基础设施,成本高到没法治理;有 AI 却没有运营体系,前两个问题会被一起放大 [3]。
真正把这三者串起来的,是「规模」带来的一个新麻烦——创意治理。
一万件内容,可以靠资深的人一件件盯。三万五千件不行。ContentGrip 的分析把逻辑说得很直接:当产出到达这个量级,品牌规则、产品信息、渠道要求、审批逻辑,必须「跟着这条内容一起走」,而不是停在某个审批人的脑子里 [3]。
否则会发生什么?更快的生产,只是更快地生产出了一致性问题。 [3]
这也解释了 WPP 这套结构为什么长这样:技术 + 一个集中化生产枢纽 + 专门团队,把自动化与人的专业判断接起来,而不是把 AI 生成当成一条孤立的抄近路 [3]。
换句话说,雀巢买的核心能力,很可能不是「生成第一稿的那个模型」,而是那套决定内容「怎么改、谁来审、发到哪」的系统。前者越来越便宜,后者才稀缺 [3]。
03|机制拆解:为什么「内容运营」成了新的一块拼图
这条新闻里,藏着一个对中国代理市场更有意思的信号:代理商的价值链,正在被重新拆开。
看一组代理关系就懂了。雀巢中国的媒介业务并不在 WPP 手里——2024 年,阳狮媒体(Publicis Media)赢得雀巢中国媒介账户,负责社交及移动端媒介策划与购买、效果媒体等业务;阳狮此前也已为雀巢中国提供多年创意及 CRM 服务 [2]。
而这次 WPP 拿下的,是「整合内容」。
于是出现了一个很有信息量的组合:媒介账户与整合内容运营,并不必然属于同一家集团;WPP 反而需要和雀巢现有的代理商、媒介伙伴一起工作。[2][4]
这背后是一个判断:媒介购买是一种能力,创意是一种能力,而「把社交、达人、电商、制作、媒介和 AI 连起来,做海量内容的规模化生产与分发」,正在变成第三种能力 [2]。
对 WPP 来说,这笔业务也和它 2026 年的集团重组高度吻合。WPP 今年提出 Elevate28 战略,把集团进一步整合为 WPP Media、WPP Creative、WPP Production 与 WPP Enterprise Solutions 四大业务单元,并明确希望通过 WPP Open,把媒介、创意、制作、数据与企业解决方案连接起来 [2][7]。
把镜头拉远:大型广告主正在把「谁来做内容」和「谁能把内容规模化地跑起来」,当成两件不同的事来采购。 前者谈创意,后者谈系统。这就是「内容运营」这块拼图为什么突然变贵的原因。
04|对品牌的意义:内容从「条数」变成「资产」
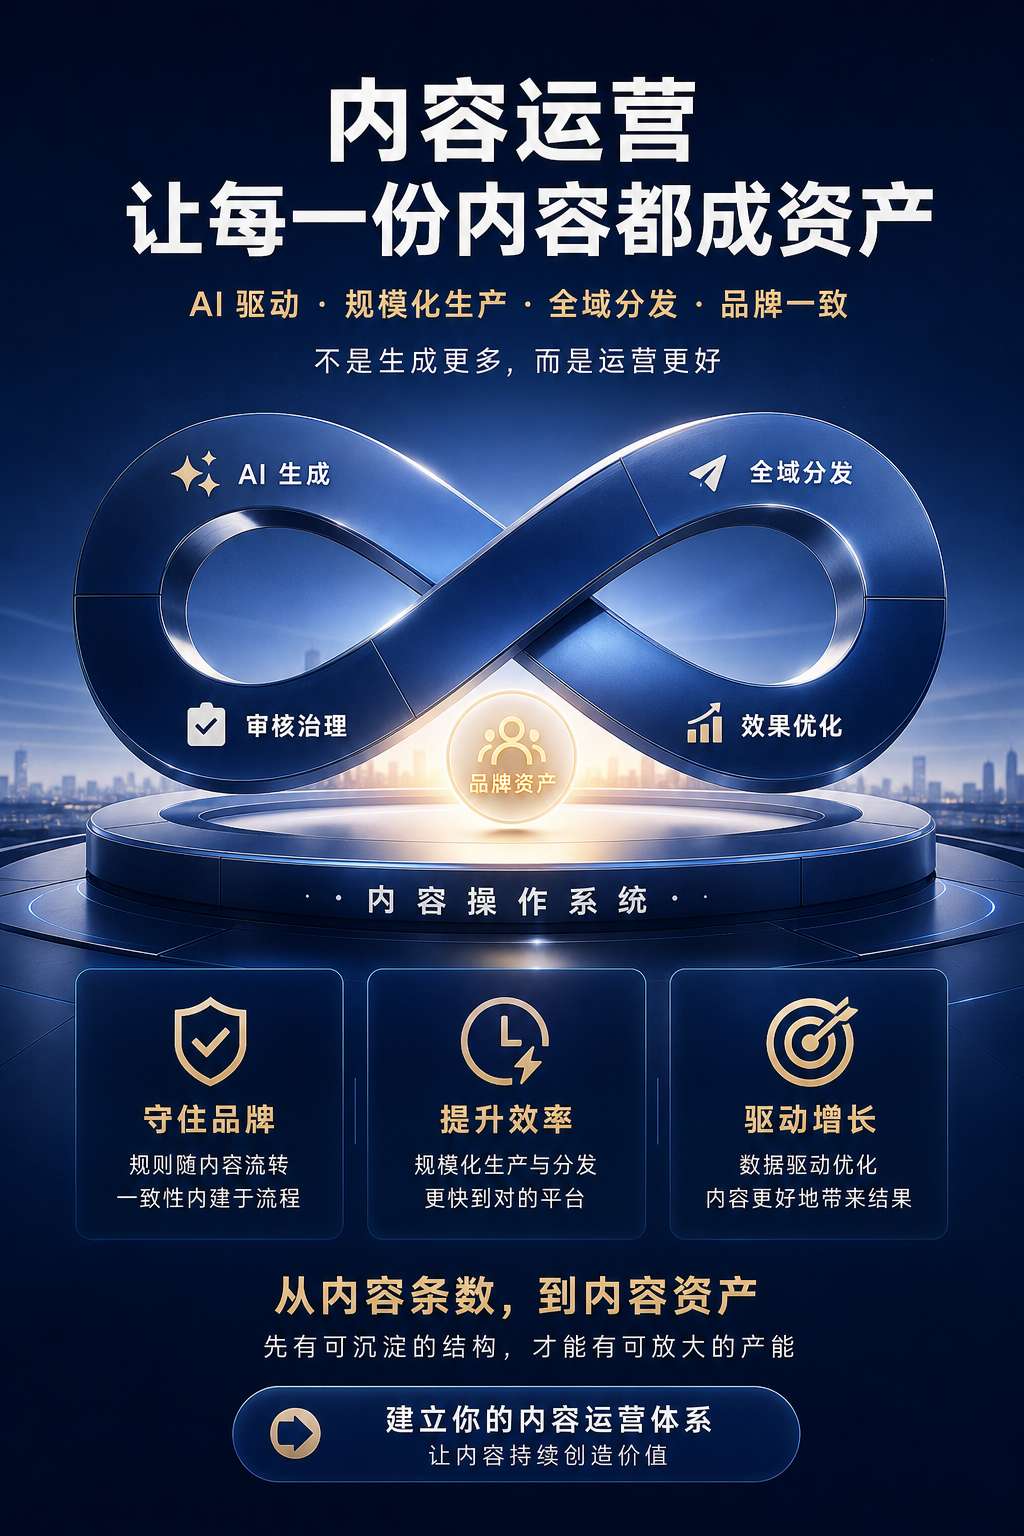
这套体系离大多数品牌很远,但它对品牌人的启示,和本号一直在讲的那件事是同一个内核:内容要沉淀成资产,靠的不是数量,而是结构。
3.5 万件内容,如果只是 3.5 万件,那它就是 3.5 万次一次性消耗——发完即沉,读者留不下、搜索接不住、下一年还得从零再来。真正能叫「资产」的内容,是能被反复找到、能被复用、能持续承接读者下落的那部分。
雀巢这套模型里,恰好有三件事,直接对应「资产化」的条件:
第一,上下文要能跟着内容走。 品牌规则、产品信息、渠道要求,不只是「写在规范里」,而是要嵌进内容流转的每一步 [3]。资产之所以是资产,是因为它在流动中不丢信息。
第二,审批责任要内建进流程。 规模化之后,质量不能靠末端抽查保住,品牌规则与审批权限,必须成为生产基础设施的一部分 [3]。这和管理一个内容库、一批存量文章是同一件事:规则要在系统里,不在人心里。
第三,要分清「能标准化的」和「不能标准化的」。 共享的工作流可以换来速度与一致性,但品牌表达不能被降格成一个可套用的模板——中间那条线,必须划清楚 [3]。
这三条,和我们此前拆过的「品牌资产从文档变成可被机器读取的结构」,是同一方向的两种做法:一个从「品牌资产」进(把设计系统做成机器可读的可执行文件),一个从「内容生产」进(把内容运营做成一套可治理的系统)。两条路的终点,都指向同一句话——能被系统和搜索反复调用的,才叫资产。
05|可复用:规模化内容运营的四道治理题(可截图)
不需要 3.5 万件,也能用这套思路自查。把上面几条整理成一张四行的对照表,给需要做「内容运营」的操盘手直接用 [3]:
| 治理题 | 规模化前的做法 | 规模化后必须变成 |
|---|---|---|
| 品牌一致性 | 靠资深的人盯 | 品牌规则结构化,随内容一起流转 |
| 审批责任 | 结尾环节抽检 | 内建进流程节点,与产出同步 |
| 本地化 | 最后一步做翻译 | 影响格式、达人关系与电商机制 |
| 效果衡量 | 数内容条数 | 看是否更快到对平台、是否守住品牌含义、是否带来商业结果 |
(口径来源:ContentGrip 对雀巢模型的分析 [3])
其中最后一行最容易被忽略。内容条数是「产能」,不是「效果」。 一个内容体系值不值,不看它一共产了多少件,而看它有没有做到三件事:更快地到对的平台、在流转中不丢品牌含义、并且不制造返工 [3]。
对中小团队来说,前两行今天就可用:把「品牌规则随内容走」和「审批内建」这两条做起来,比多买一个生成工具更接近资产化。
06|边界:这套模型成立,有条件
有几条前提必须说清楚,免得被过度解读。
第一,官方并没有披露这套模型的具体效果数据——成本、转化、一致性指标都未公开。「3.5 万件」是设计产能,不是已实现的结果,更不是效果证明 [1][3]。把它当成「已跑通的标杆」来引用,是不准确的。
第二,spoke-and-hub 加集中生产枢纽这套结构,成立的条件是「大品牌 + 多品牌组合 + 大体量平台投放」。单品牌、小团队如果照搬集中化模式,很可能只是把协调成本再叠一层——规模是这套系统的前提,不是它的结论。
第三,就公开信息看,国内多数品牌的 AI 内容化,仍集中在单点环节的提效(写文案、做图、剪视频),尚未普遍走到「运营层」。此为公开报道下的观察,非定论。
写在最后
雀巢这单,最容易被误读成「又一家大厂用 AI 堆产量」。但把细节摊开,它讲的其实是另一件事:
当一个品牌的内容体量足够大,决定成败的就不再是「哪个模型更好用」,而是「哪套系统能守住品牌、又不拖慢速度」。
对多数品牌来说,今天的现实可能恰恰相反:内容量远远不够,却先买了一堆生成工具。方向没错,顺序值得再想一想——先有能沉淀的结构,再有能放大的产能。
如果明天有人问你:你们品牌的内容,是一年攒了 3.5 万件,还是攒下了一套能被反复调用的资产——你的答案会是哪一个?
引用与参考资料:
1. WPP appointed by Nestlé to lead end-to-end content operating model across Greater China — WPP 官方通稿,2026-09-22。https://www.wpp.com/en/news/2026/09/wpp-appointed-by-nestle-to-lead-end-to-end-content-operating-model-across-greater-china
2. WPP赢得雀巢大中华区整合内容业务,年产内容将超3.5万件 — 现代广告杂志社,2026-09-22。https://www.maad.com.cn/detail/14369.html
3. Nestlé turns AI content production into an operating model — ContentGrip(ContentGrow),2026-09-23。https://www.contentgrip.com/nestle-ai-content-model/
4. WPP Lands Nestle Content Development Assignment For Greater China — MediaPost,2026-09-24。https://www.mediapost.com/publications/article/418212/
5. WPP secures Nestlé deal to scale content operations across Greater China — MARKETECH APAC,2026-09-22。https://marketech-apac.com/wpp-secures-nestle-deal-to-scale-content-operations-across-greater-china/
6. Nestlé appoints WPP to lead end-to-end content operating model across Greater China — Campaign Brief Asia,2026-09-22。https://campaignbriefasia.com/2026/09/22/nestle-appoints-wpp-to-lead-end-to-end-content-operations-across-greater-china/
7. WPP赢得雀巢大中华区整合内容业务,年产内容将超3.5万件 — 凤凰网财经,2026-09-22。https://finance.ifeng.com/c/8wd3AU6mROC
8. Nestlé appoints WPP to lead end-to-end content operating model across Greater China — adobo Magazine,2026-09-23。https://www.adobomagazine.com/brand-business/wpp-appointed-by-nestle-to-lead-end-to-end-content-operating-model-across-greater-china/
私域引导**:想先给自己的品牌做一次内容资产盘点?后台回复关键词 **「体检表」**,可领取《品牌 AI 搜索资产体检表》(可编辑 .xlsx + .md),含提问清单模板、AI 问询记录表、信源盘点与 90 天行动表。
免责声明:
本文基于公开报道整理,所涉合作与运营体系的落地进度、效果数据以企业与相关方官方最新披露为准。文中部分信息来自二手转述,仅作行业观察与方向参考,不构成投资或经营建议。文中涉及的公司名称、品牌与商标归各自权利人所有。
(完)